
一、 业务背景与定价模式
近期,我所服务于一家从事含金属危险废物(如除尘灰、含锌固废等)资源化利用的企业(以下简称“处置公司”)。该公司的业务模式为:从上游产废单位(如钢铁、冶炼企业)收集含金属的危废,通过技术手段(如回转窑火法冶炼)将其无害化处置,并从中回收锌、铜等有价金属用于生产硫酸锌等终端产品。
其核心定价模式并非单一固定,而是根据危废中有价金属(如锌)的含量及市场价格,与产废单位协商决定,具体分为以下三种典型情形:
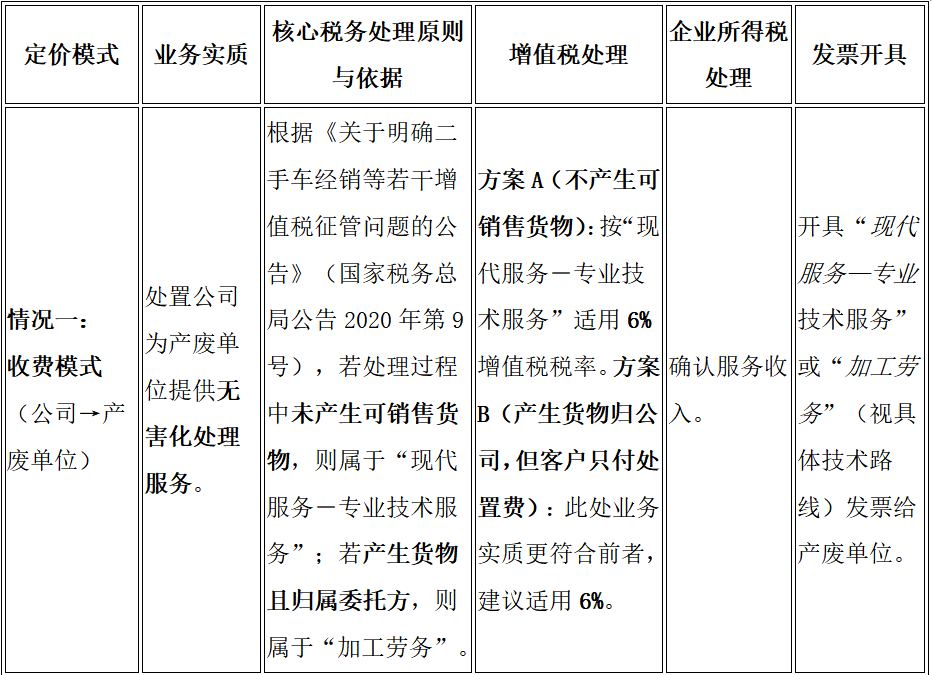
1. 情况一(收费模式):当危废中金属价值较低时,处置公司向产废单位收取危废处置费用。
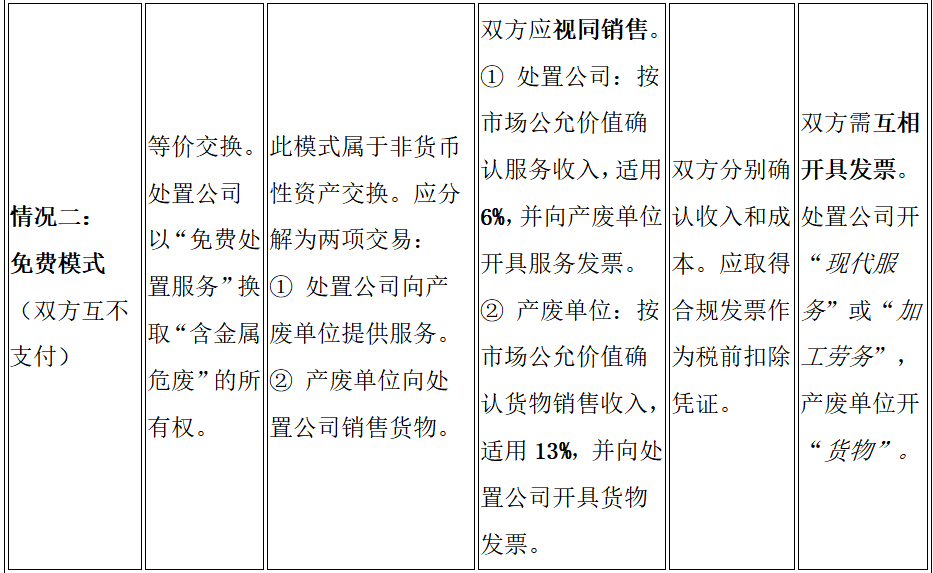
2. 情况二(免费模式):当危废中金属价值适中时,处置公司免费取得危废,产废单位也无需支付处置费用。
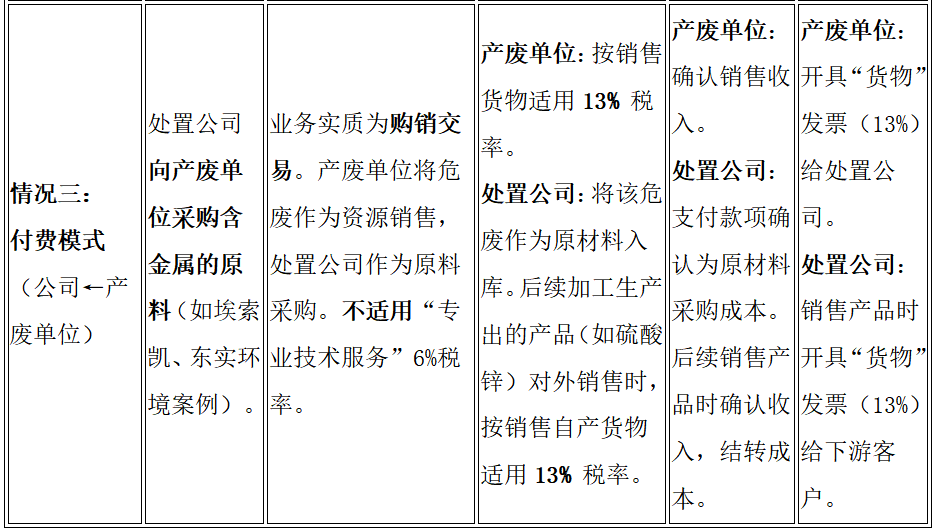
3. 情况三(付费模式):当危废中金属价值较高时,处置公司向产废单位支付费用以获取该危废。
这种复杂的商业安排引发了关于增值税、企业所得税及会计处理的探讨。本文件旨在梳理各方观点,并探讨其中的税务风险与合规建议。
二、 业务实质核心判断
本案例的税务处理核心在于对业务实质的穿透和判断。危废具有“危害性”与“资源性”双重属性。不同的定价模式,实质上反映了这两种属性的经济价值变化:
1. 危害性(服务属性):当金属价值低、处置难度大时,危废的主要属性是“废弃物”,处置公司提供的是“消除危害的服务”,应据此收费。
2. 资源性(商品属性):当金属价值高时,危废的主要属性是“含金属原料”,处置公司支付的对价实质上是“购买原料的货款”,产废单位实质是在“销售资源”。
三、 不同定价模式下的税务处理分析
四、 相关政策探讨与风险点
1. “付费模式”下进项抵扣的合规性:处置公司向产废单位支付的款项,能否取得13%的增值税专用发票是关键。若无法取得合规发票,则面临无法抵扣进项、企业所得税成本也无法扣除的风险。实务中,部分产废单位(如小型冶炼厂)可能无法或不愿开具发票,这构成重大税务实操风险。
2. “免费模式”的纳税申报风险:由于双方没有实际的资金流水,企业容易忽略视同销售的纳税义务,导致少申报收入和销项税。这需要企业在财务系统中建立完善的非货币性资产交换核算流程。
3. 产废单位销售危废的认定:对于产废单位,将危废(特别是付费模式下)销售给处置公司,不属于普通的“废品”销售。应参照《财政部税务总局关于完善资源综合利用增值税政策的公告》(2021年第40号)关于再生资源销售的规定,产废单位作为“销售其收购的再生资源”的主体,或作为“自然人报废产品出售者”,其适用的税率可能不同(如部分自然人可适用1%征收率),需严格对照政策执行。
4. 资源综合利用税收优惠的适用性:处置公司(如埃索凯、东实环境)若符合《资源综合利用产品和劳务增值税优惠目录》的条件,其销售自产的综合利用产品(如再生锌、再生铜)可享受增值税即征即退政策。此优惠的适用于前端危废的取得方式(付费还是收费)不直接冲突,但需满足原料来源、工艺、环保等具体目录要求。
五、结论与建议
结论:
不同类型业务的税务处理必须严格基于业务实质,而非合同名称或资金流向。本案例充分体现了危废处置行业“服务”与“购销”业务边界的模糊性。核心判断标准是“谁承担了货物的主要风险与报酬”。
建议:
1. 完善合同体系:对于“免费模式”和“付费模式”,建议将商业结构在合同中明确拆分:例如,单独签订一份《服务合同》(约定处置费)和一份《产品销售合同》(约定金属原料货款),以使业务实质清晰可辨,便于税务处理。
2. 建立内控制度:内部财务核算必须与业务模式匹配,设立明确的科目分别核算“处置服务收入”和“资源化产品销售成本”。
3. 关注证据链完整性:对于付费模式,务必取得产废单位开具的增值税专用发票,并妥善保管危废转移联单、磅单、化验单等凭证,以证明业务的真实性和定价的公允性。
4. 寻求主管税务机关确认:鉴于此类业务的复杂性,强烈建议企业在业务开展前,与主管税务机关就税务处理方式(特别是“免费模式”和“付费模式”)进行沟通,获取明确的税务定性和处理意见,以防范潜在的税务风险。
作者:中汇江苏税务师事务所合伙人 夏彦丰
本文版权属于作者所有,更多与本文有关的信息,请联系我们:
电话:010-57961169